加息25个基点,特朗普要1%,哪群选民的账单在投票日前先亮红灯?
基金分红方式:现金分红和再投资两种,选择哪种看个人投资策略。 #生活知识# #生活指南# #理财建议# #基金学堂#
9月16日,美联储12票全票通过加息25个基点,将联邦基金利率推至3.75%-4.00%;同一天,特朗普在社交媒体上要求把利率快速降到1%甚至更低。
一个猛踩刹车,一个把油门往死里踩——在距11月3日中期选举只剩七周的关口,这场白宫与央行的直接撞车,最直接的后果是选民的“体感账本”将在投票日前被狠狠撕开:工薪阶层和中小企业主会在加息后的1-2个账单周期内收到更高额的信用卡和浮动利率账单,而另一头,大企业和富裕阶层正坐享5%的无风险利息,这笔净收益镀在了他们的资产负债表上、打不进普通选民的工资条里。
手里有浮动利率债的选民,在投票前就会收到“加息账单”
对普通工薪家庭来说,这次加息的痛感来得比通胀更快、更直接。美联储的加息决议公布后不到24小时,摩根大通、纽约梅隆银行等大型银行已将最优惠贷款利率从6.75%上调至7%,自9月17日起生效。
这条基准线一抬,全口径的零售信贷——信用卡循环利率、浮动利率消费贷、部分浮动利率房贷——全部跟着往上跳。
这笔账已经可以算出来了:以一笔40万美元、30年期的房贷为例,利率从6.71%升至6.96%后,每月本息多支出约67美元,一年就是800美元。而更让人屏住呼吸的是,信用卡循环利率本就已超过20%,加息后可能进一步创下历史新高。
这些浮息债务的新账单,将在加息后的1-2个账单周期内——也就是10月中旬到11月初——陆续寄到选民的信箱里。
上次中期选举,通胀和油价是焦点;这一次,选民的厨房餐桌经济学多了一个变量:借钱的成本。物价还没完全下来,每个月的信用卡最低还款额却先涨上去了。
对于已经承担着高油价、高食品价格的中低收入家庭而言,这笔凭空多出来的利息支出是真金白银的边际挤压,而且恰好在投票日窗口兑现。
中小企业和联邦财政的痛感,会沿着产业链传染到就业和公共支出
从中小企业主的角度看,这25个基点不是水面的涟漪,是直接楔进现金流的一块钢板。罗素2000成分企业里,超过40%的债务是浮动利率。
加息25个基点落地后,这四成企业的融资成本几乎是即时抬升——它们不像头部大企业那样锁定了3%的长期低息债,也没有躺在货币市场基金里吃5%无风险利息的存量现金。相反,这批中小企业本就处于资金链紧绷的状态,在融资端只有向上接受加价、没有向下转嫁议价权的空间。
这些中小企业是谁的雇员?是大量工薪阶层的饭碗。如果在选举前几周,中小企业主因为资金压力开始缩减招聘、推迟扩张,就业市场的细微裂缝就会成为民主党或特朗普在野阵营在摇摆州攻防的标尺。
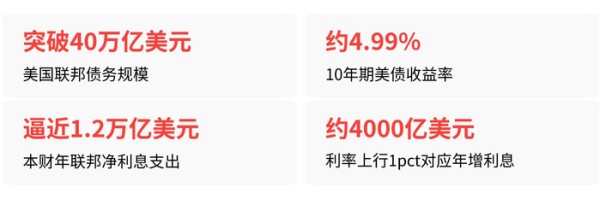
再把镜头拉远一点看整个联邦财政。美国联邦债务已突破40万亿美元,10年期美债收益率站稳5%后来到约4.99%,本财年联邦净利息支出已逼近1.2万亿美元,规模超过国防开支。利率每上行1个百分点,联邦年利息支出增量约4000亿美元。
这笔利息滚动的压力不是今天才有的,但加息让它在数字上变得更难遮掩——两党在剩余几周里关于“谁更挥霍”的争斗,会因为利息账单的数字而进一步撕扯。
头部企业和高净值群体的净利息收益,在撕裂选情
支持者认为特朗普要降息到1%的逻辑很简单:低利率等于企业融资便宜、股市走牛、家庭信贷成本降低,这个组合在选举前对执政的共和党最有利。
反对者则认为,在8月通胀率还在3.4%、布伦特原油站在105美元上方的背景下大幅降息,等于给通胀预期浇油——一旦形成工资-物价螺旋,美联储的公信力会崩溃,最终买单的还是普通选民。
把双方的论据放在一起看,最关键的并置不是“支持加息vs反对加息”,而是这场政策冲突在K型分化中拉出了两个截然相反的损益区间。
标普500头部大企业在2020-2021年已锁定3%左右的长期低息债务,眼下再把手里的现金放进货币市场基金,就能稳稳地拿到5%以上的无风险利息。加息25个基点,对它们不是伤害,而是净利差收益的扩大。
就连美股市场也用自己的分化回应了这个逻辑:9月16日道指跌了1.21%,KBW银行股指数跌2.9%,但费城半导体指数逆势收涨1.07%。资金在用脚做出筛选——有真实盈利和现金流的公司扛住了,仍在讲故事、未盈利的标的被抛弃。
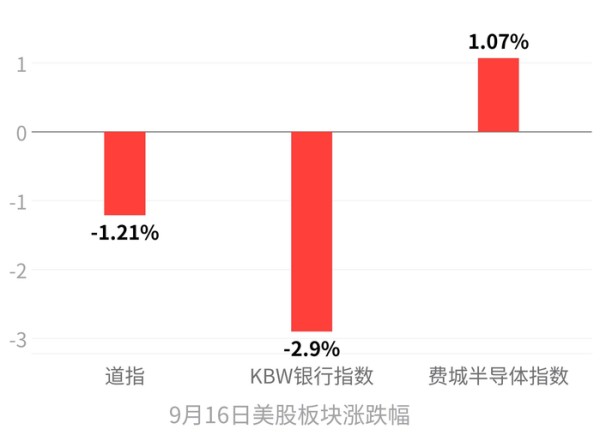
股市的这种内部分化,投射到选情层面就是一个越来越尖锐的叙事框架:富人从高利率中赚更多利息,工薪阶层为高利率付更多利息。
这组对立在11月选举前几周里,会成为两党互相攻击的天然弹药——民主党抓住加息对工薪阶层的伤害做文章;共和党也许会试图把加息归咎为美联储的“政治操作”,但这条路也同时承认了经济正在承受压力。
综合判断:工薪阶层的钱包比华尔街的曲线更快击中选情
轮了一圈视角之后,可以给出一个整合性结论:这轮白宫与央行的撞车,不会在短期之内改变市场整体走势,但正在把选举的焦点从“GDP增长”这种宏观数字,拉回到厨房餐桌和信用卡账单这种微观体感上。
加息25个基点本身不会打垮经济——中金公司在会前就已指出,市场问题往往不是加息有多可怕,而是事前回避、事后过度担心——但它会在最敏感的窗口期放大K型分裂的痛感分布。
伤害集中在工薪阶层和中小企业——他们的浮动利率债务在投票前就会兑现为实打实的利息支出;收益则牢牢地留在头部企业和高净值群体的资产表上。对执政的共和党来说,这种损益分布在一场中期选举前到来,远比特朗普在社交媒体上一次次的“降低利率”呼喊更难以消化。
特别声明:以上文章内容仅代表作者本人观点,不代表新浪网观点或立场。如有关于作品内容、版权或其它问题请于作品发表后的30日内与新浪网联系。网址:加息25个基点,特朗普要1%,哪群选民的账单在投票日前先亮红灯? https://www.ashwd.com/news/view/300861
相关内容
美国一建筑公司的老板娘说,她很后悔投票给特朗普,因特朗普的政策…这位美丽的美国女子表示,她绝不会和投票给特朗普的男人出去玩
特朗普也被嫌弃太老,哈里斯开始在民调中领先
美媒曝特朗普竞选团队犹豫:要不加入TikTok?
等特朗普上台之后,马斯克要来个大的? 1
特朗普开始行动了!
马斯克大手一挥:每月捐4500万美元以支持特朗普竞选
特朗普称卡玛拉 “美丽” 为什么特朗普那么搞笑
美国共和党人为特朗普祈祷总统大选获胜…
特朗普律师阿里娜:特朗普雇我不是因为我的颜值
随便看看
最新即时问答
- 白敬亭发问,新环境是否总有尴尬期
- 一家人就这样简简单单的幸福 ,兰香如故
- 期待迪丽热巴粉丝见面会,9月22日“辣”就见面吧
- 拼的就是握力和忍痛能力
- 西贝被曝将彻底倒闭,评论区已炸锅了
- 千万网红张凯毅官宣离婚,前夫曾打造4斤黄金凤冠
- 程序员用AI写代码出问题,责任在程序员,彭军认同平台做自动驾驶更简单
- 御廷谣小情侣互称昵称,带他见家长甜度超标
- 灵超痛衣内测,场馆禁止饮食
- 父亲守住秘方真相:因孙女生病默默扛下苦楚
热点即时问答
- 9575
- 6595
- 6146
- 5732
- 4682
- 4449
- 4311
- 4170
- 4037
- 4036